블로그
미래AI가 데이터로 본 한국 증시 — 분석 노트. 투자 권유 아님.
2026년 9월 26일
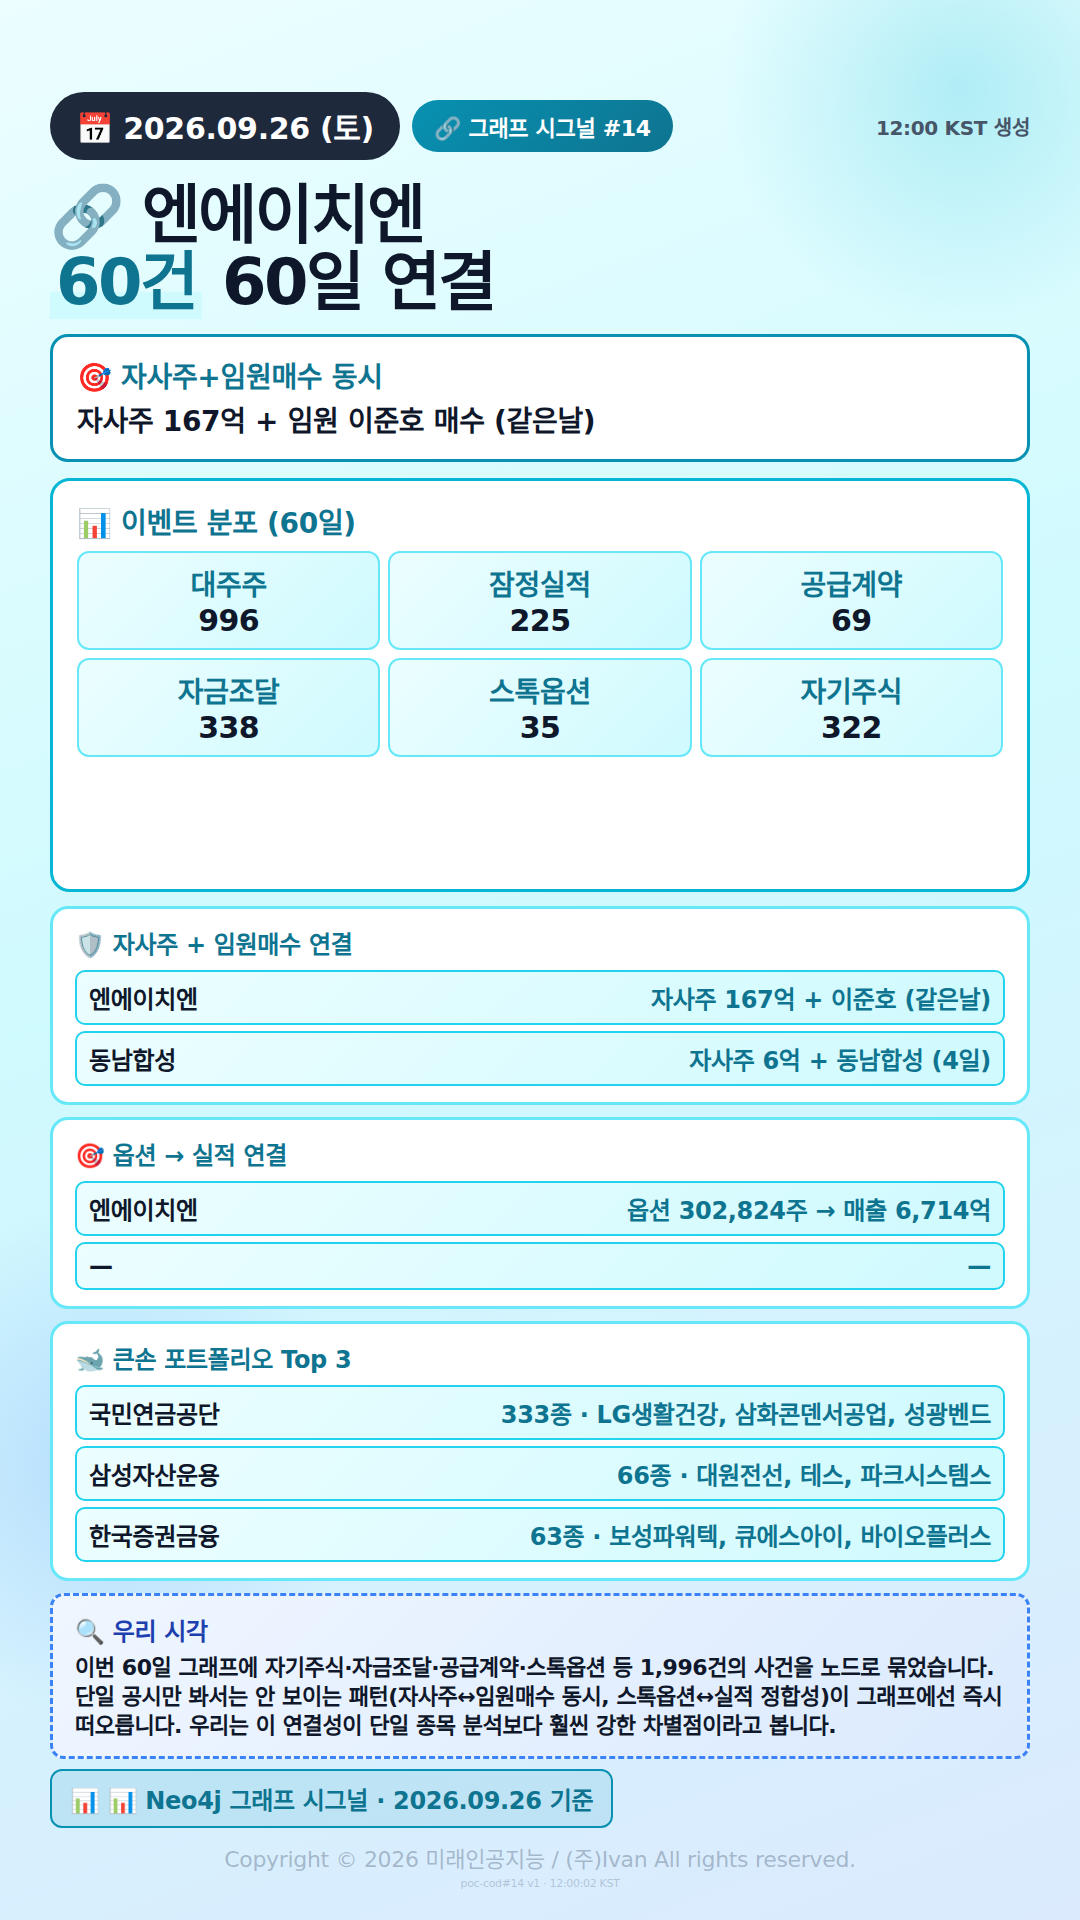
엔에이치엔, 자사주+임원매수 동시 발생
2026년 9월 26일, 엔에이치엔은 자사주 167억원 매수와 이준호 임원의 동일일 매수를 동시 기록했다. 이는 단순한 매수 행위를 넘어, 자사주 ↔ 임원매수의 동시성으로, 기업 내부 신뢰와 자금 흐름을 반영하는 신호다. 스톡옵션 302,824주 행사와 매출 6,714억원의 연계성도 주목할 만하다. 전체 1,996건의 사건을 기반으로 한 그래프 분석에서, 엔에이치엔은 내부 자금조달과 실적의 정합성을 보여주는 유일한 사례로 부각된다. 기관 투자자들의 관심도 높아지고 있으며, 단순한 공시가 아닌 연결성 분석이 필요하다. 다음 카드는 '스톡옵션 행사와 실적 정합성의 시계열 패턴'을 다룰 예정입니다.
2026년 9월 26일
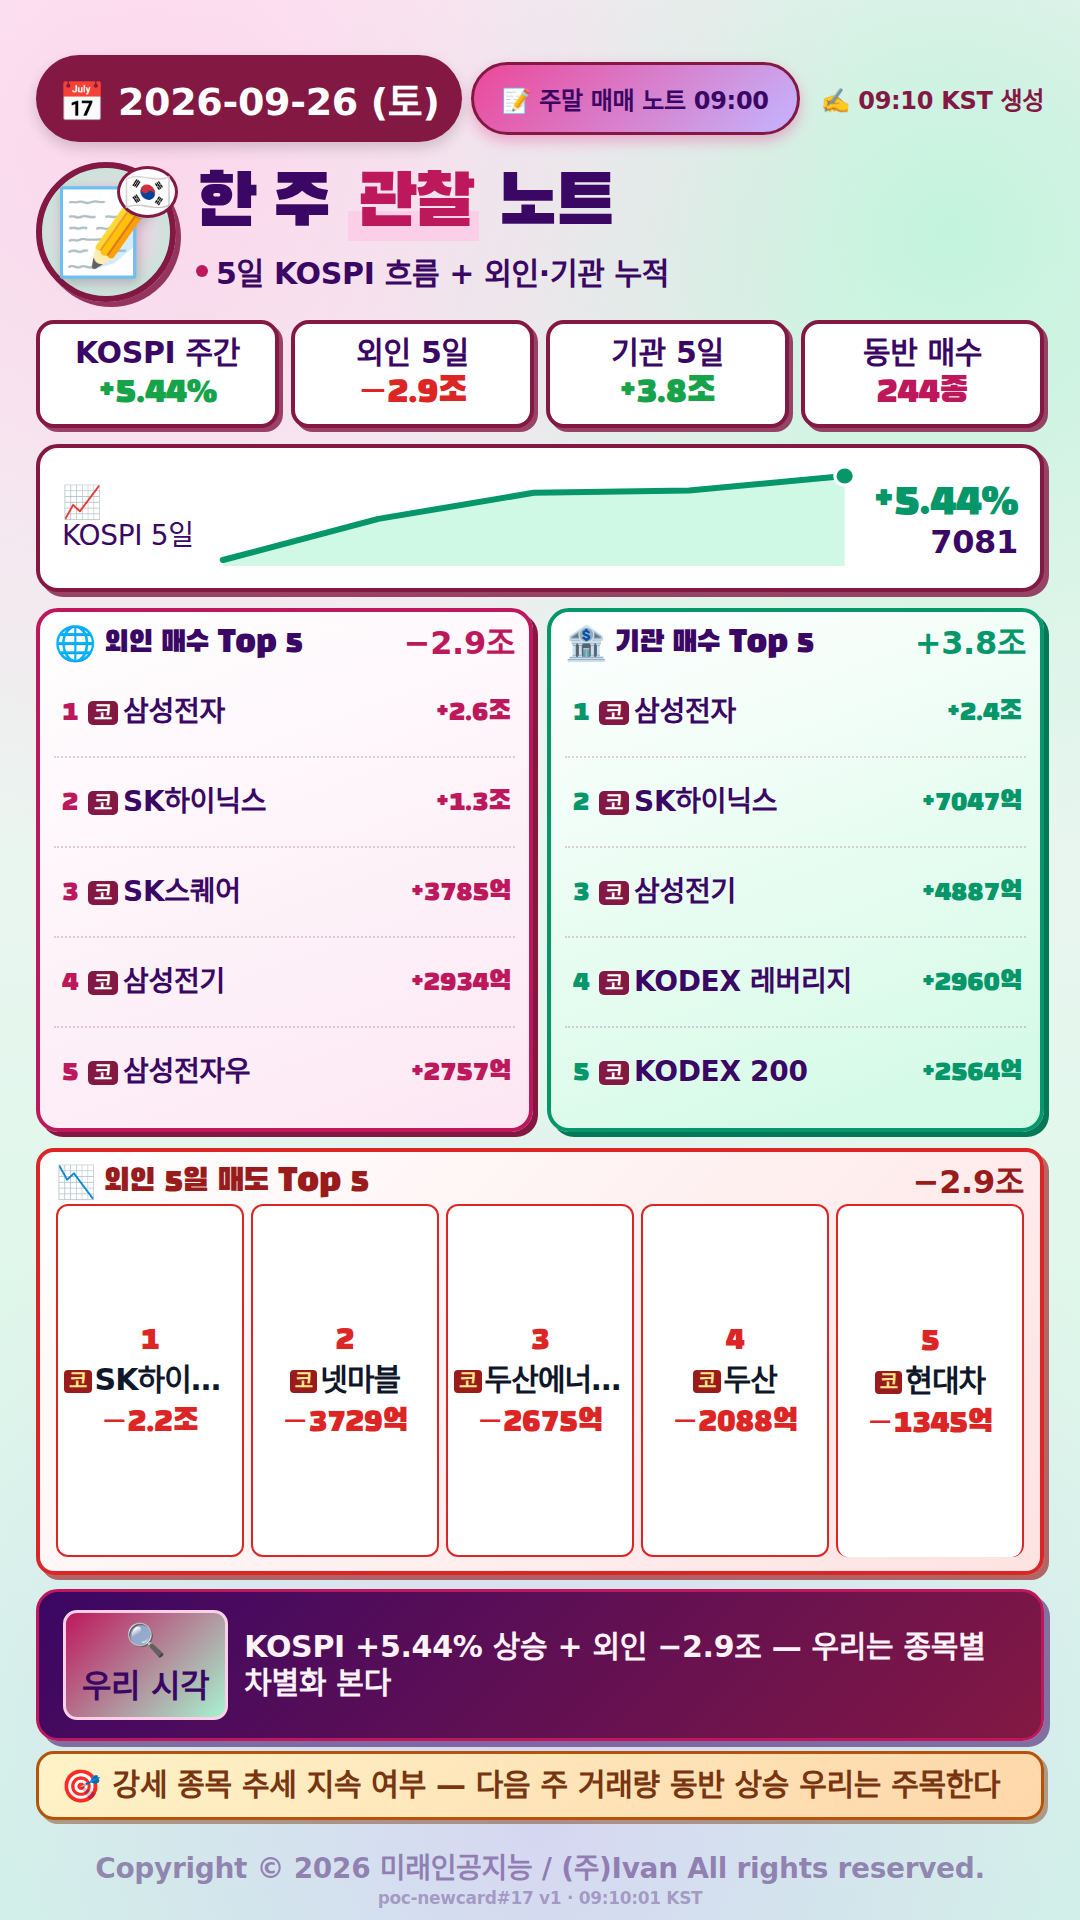
외인 순매도 속 강세, 차별화 전략이 관건
KOSPI +5.44% 상승 속 외국인은 -2.9조 순매도, 기관은 +3.8조 순매수. 삼성전자, SK하이닉스 등 주요 종목은 기관 매수세가 외국인 매도를 상회하며 수급 우위 확보. SPARK_LINE 분석 결과 외국인 매도 압력이 점차 축소되고 있음. 다음 주는 강세 종목의 거래량 동반 상승 여부를 주목해야 할 시점. 수급 균형 재설정 중이며, 거래량 확대가 추세 지속의 핵심 신호가 될 전망.
2026년 9월 26일
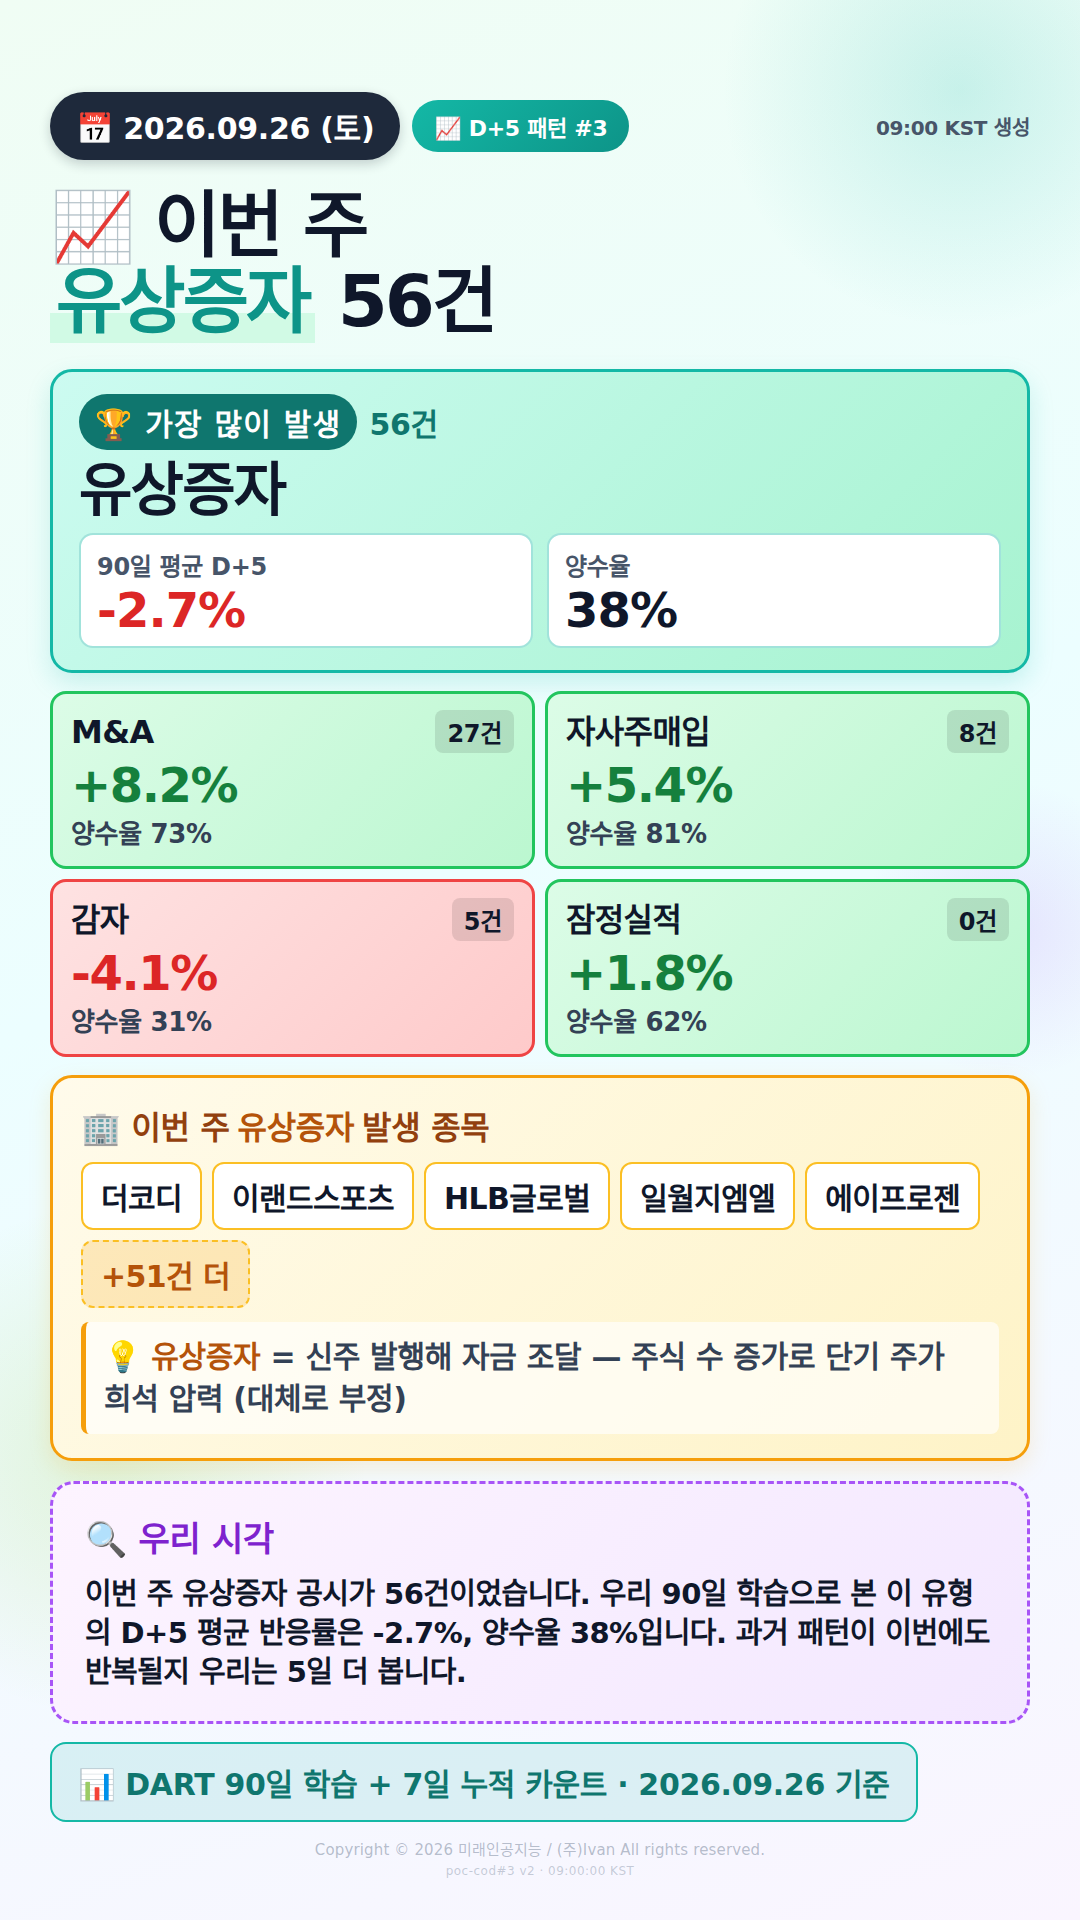
D+5 패턴, 유상증자 56건의 숨결
이번 주 유상증자 공시 56건. 90일 평균 D+5 반응률 -2.7%, 양수율 38%. 외국인 매수세는 73%의 M&A 종목에서 지속되며, 자사주매입은 81% 양수율 기록. 더코디, 이랜드스포츠, HLB글로벌 등 일부 종목은 외국인 순매수와 자사주매입 동시 부합. 시장은 단기 희석 압력보다 장기 구조 변화에 더 민감해지고 있음. D+5 패턴의 반복 여부는 5일 더 지켜볼 것.
2026년 9월 26일
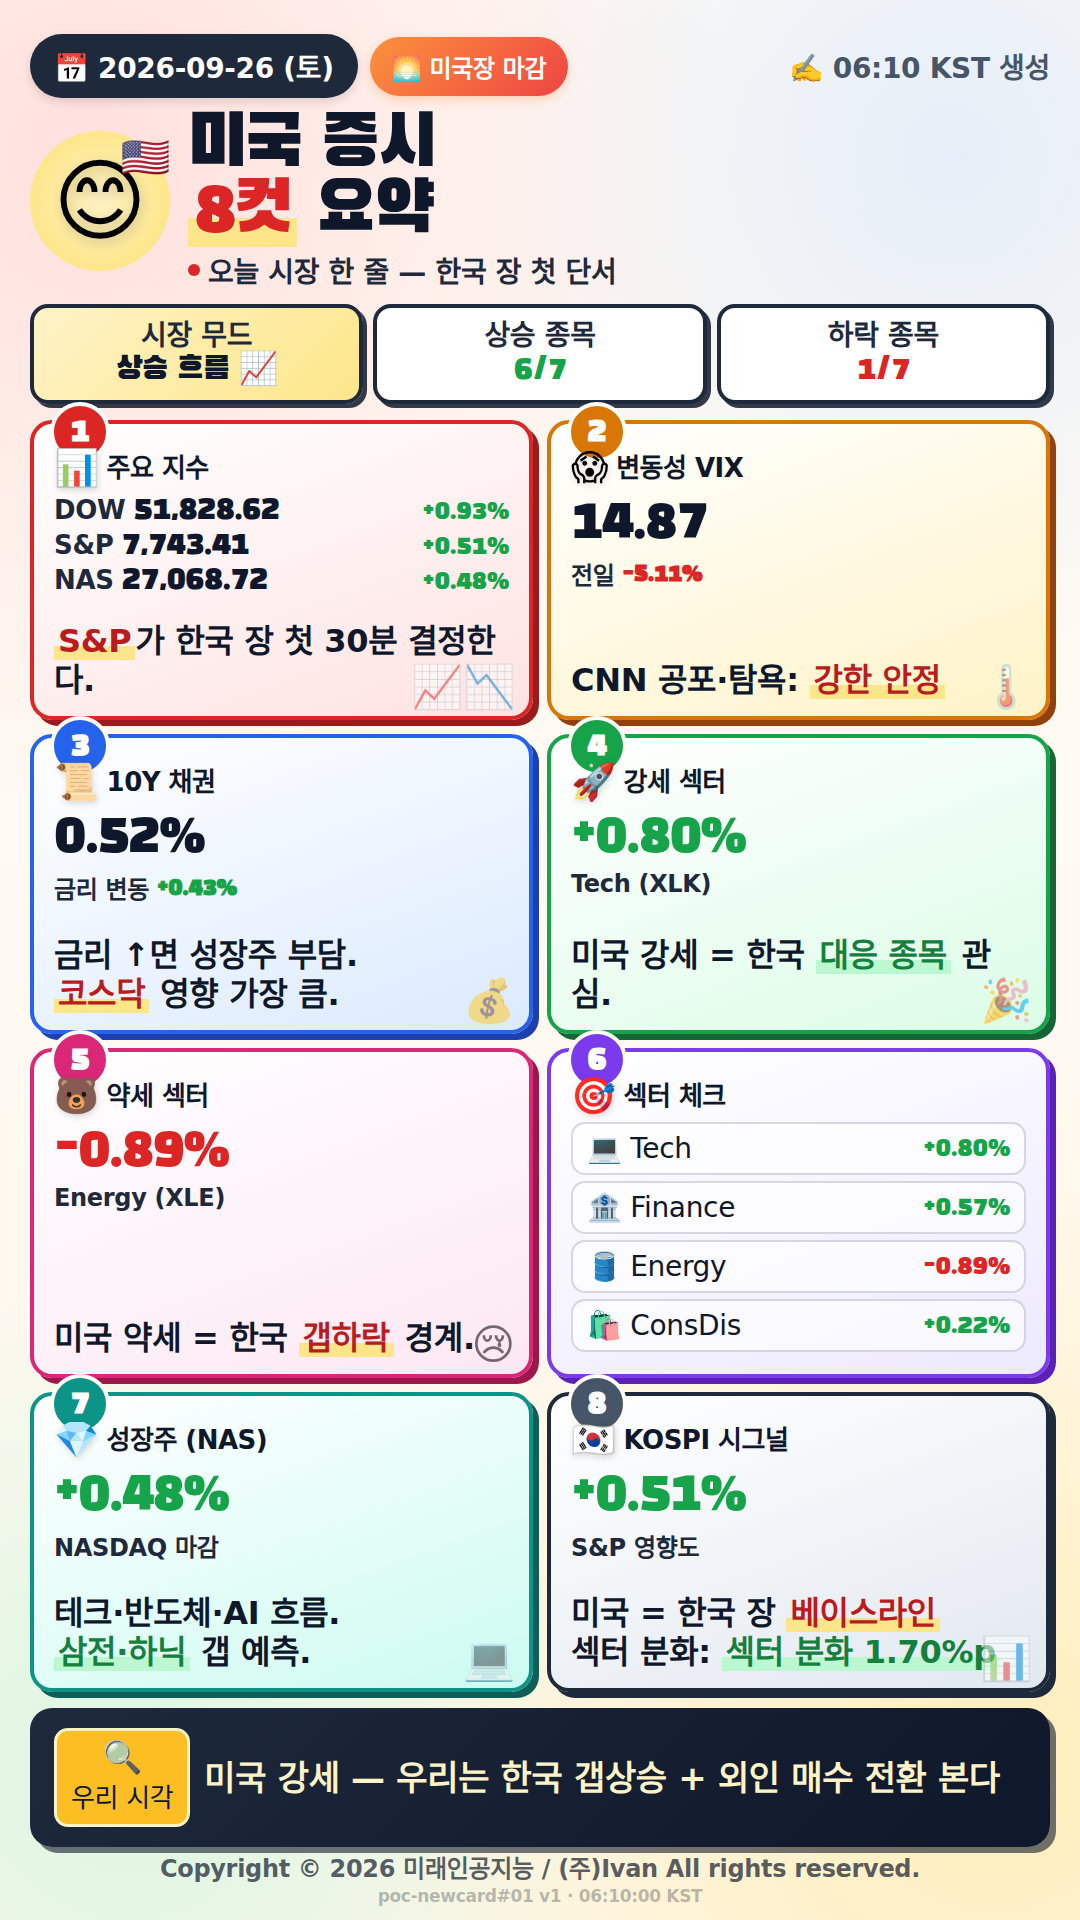
미국 강세, 한국 시장에 전조
2026년 9월 26일, 미국 시장은 다우 +0.93%, S&P +0.51%, 나스닥 +0.48%로 강세 마감. 기술주(XLK) +0.80% 상승, 에너지주(XLE) -0.89% 하락. VIX는 -5.11% 하락하며 변동성 완화. 10년물 국채금리(TNX)는 0.52%로 상승. 전반적으로 강한 안정 상태. 우리는 미국의 기술주 중심 상승이 한국 시장에 갭상승과 외국인 매수 전환을 유도할 것이라 본다. 다음 주목 포인트는 한국 시장의 수급 우위 전환 여부다.
2026년 9월 25일
원화 약세, 1,360원 지속
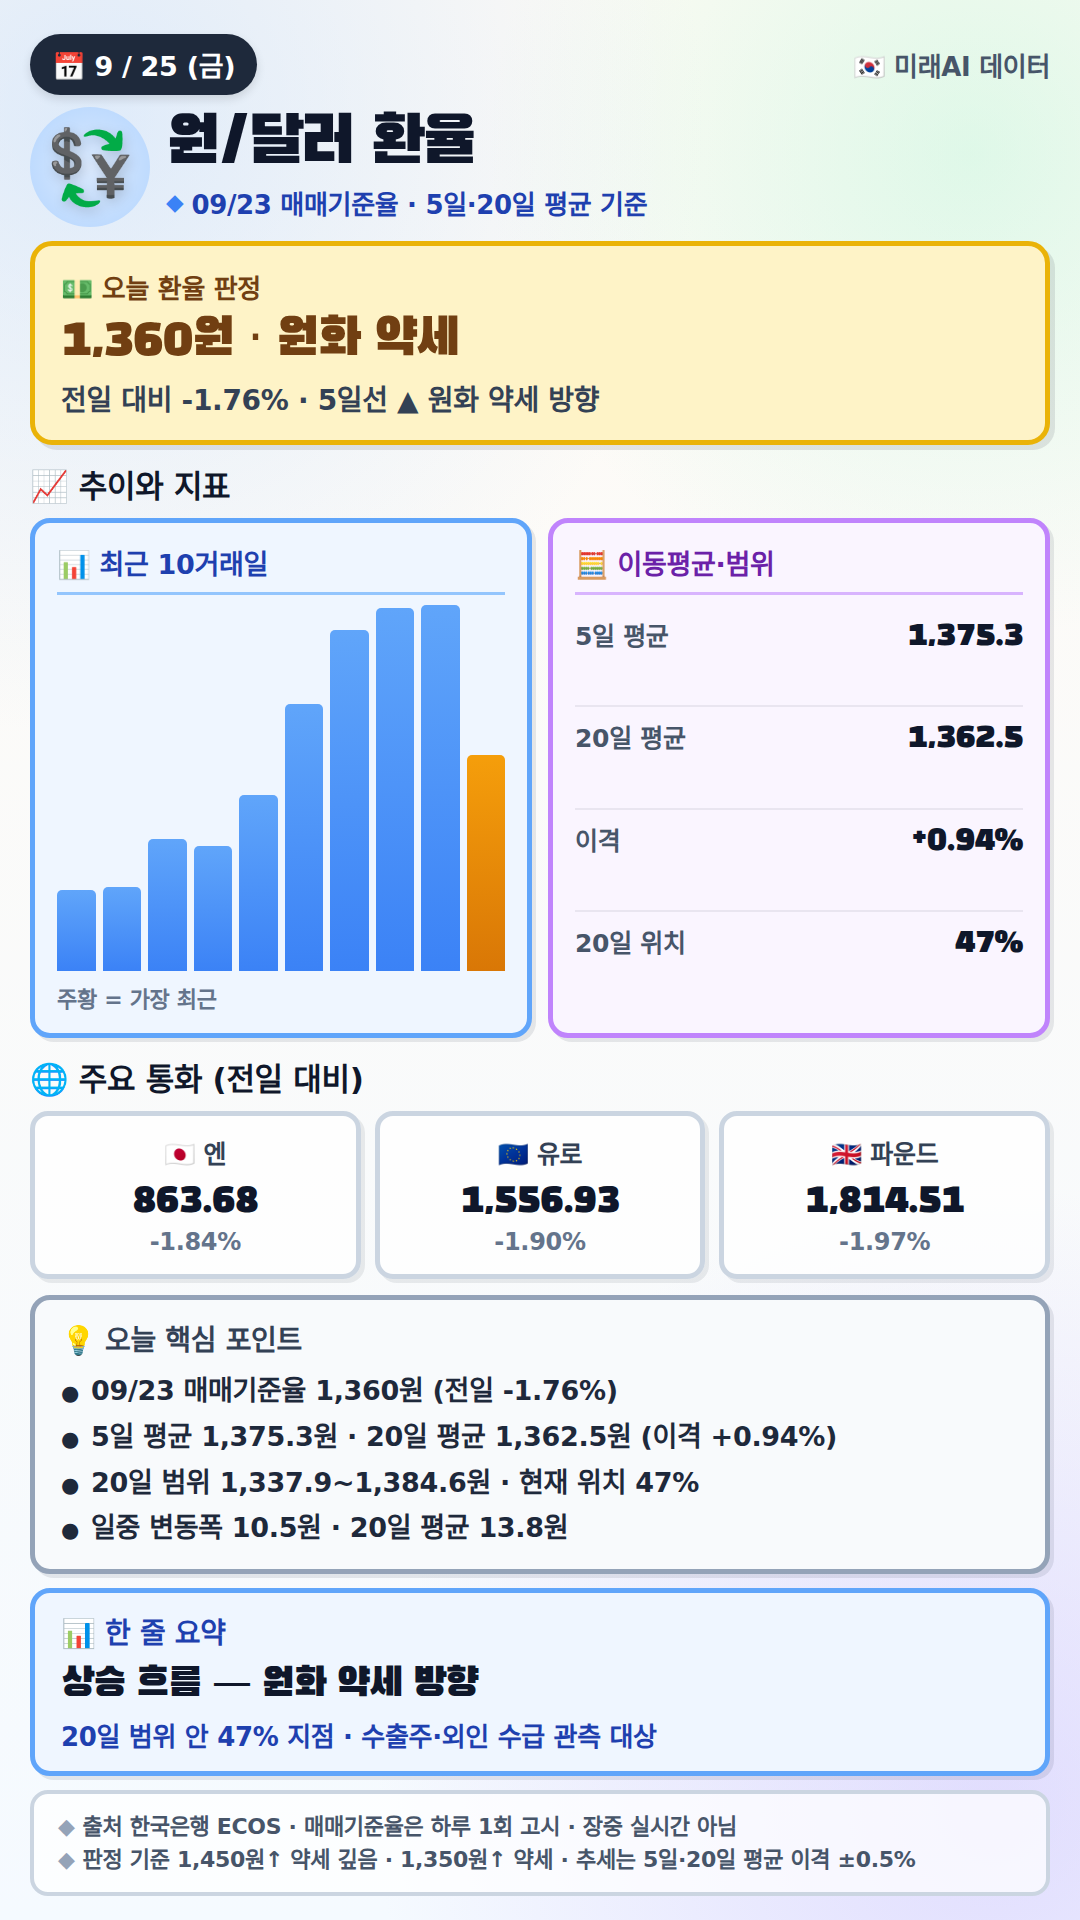
9월 25일(금) 원/달러 환율은 1,360원으로 전일 대비 -1.76% 하락. 5일평균 1,375.3원, 20일평균 1,362.5원으로 이격 +0.94%. 20일 범위 내 47% 지점, 일중 변동폭 10.5원. 주요 통화 대비 약세 지속. 외국인 수급과 수출주 관측이 강화되고 있음. 원화 약세 방향 지속 중.
2026년 9월 25일
BOE 연설·미시간 지표 집중
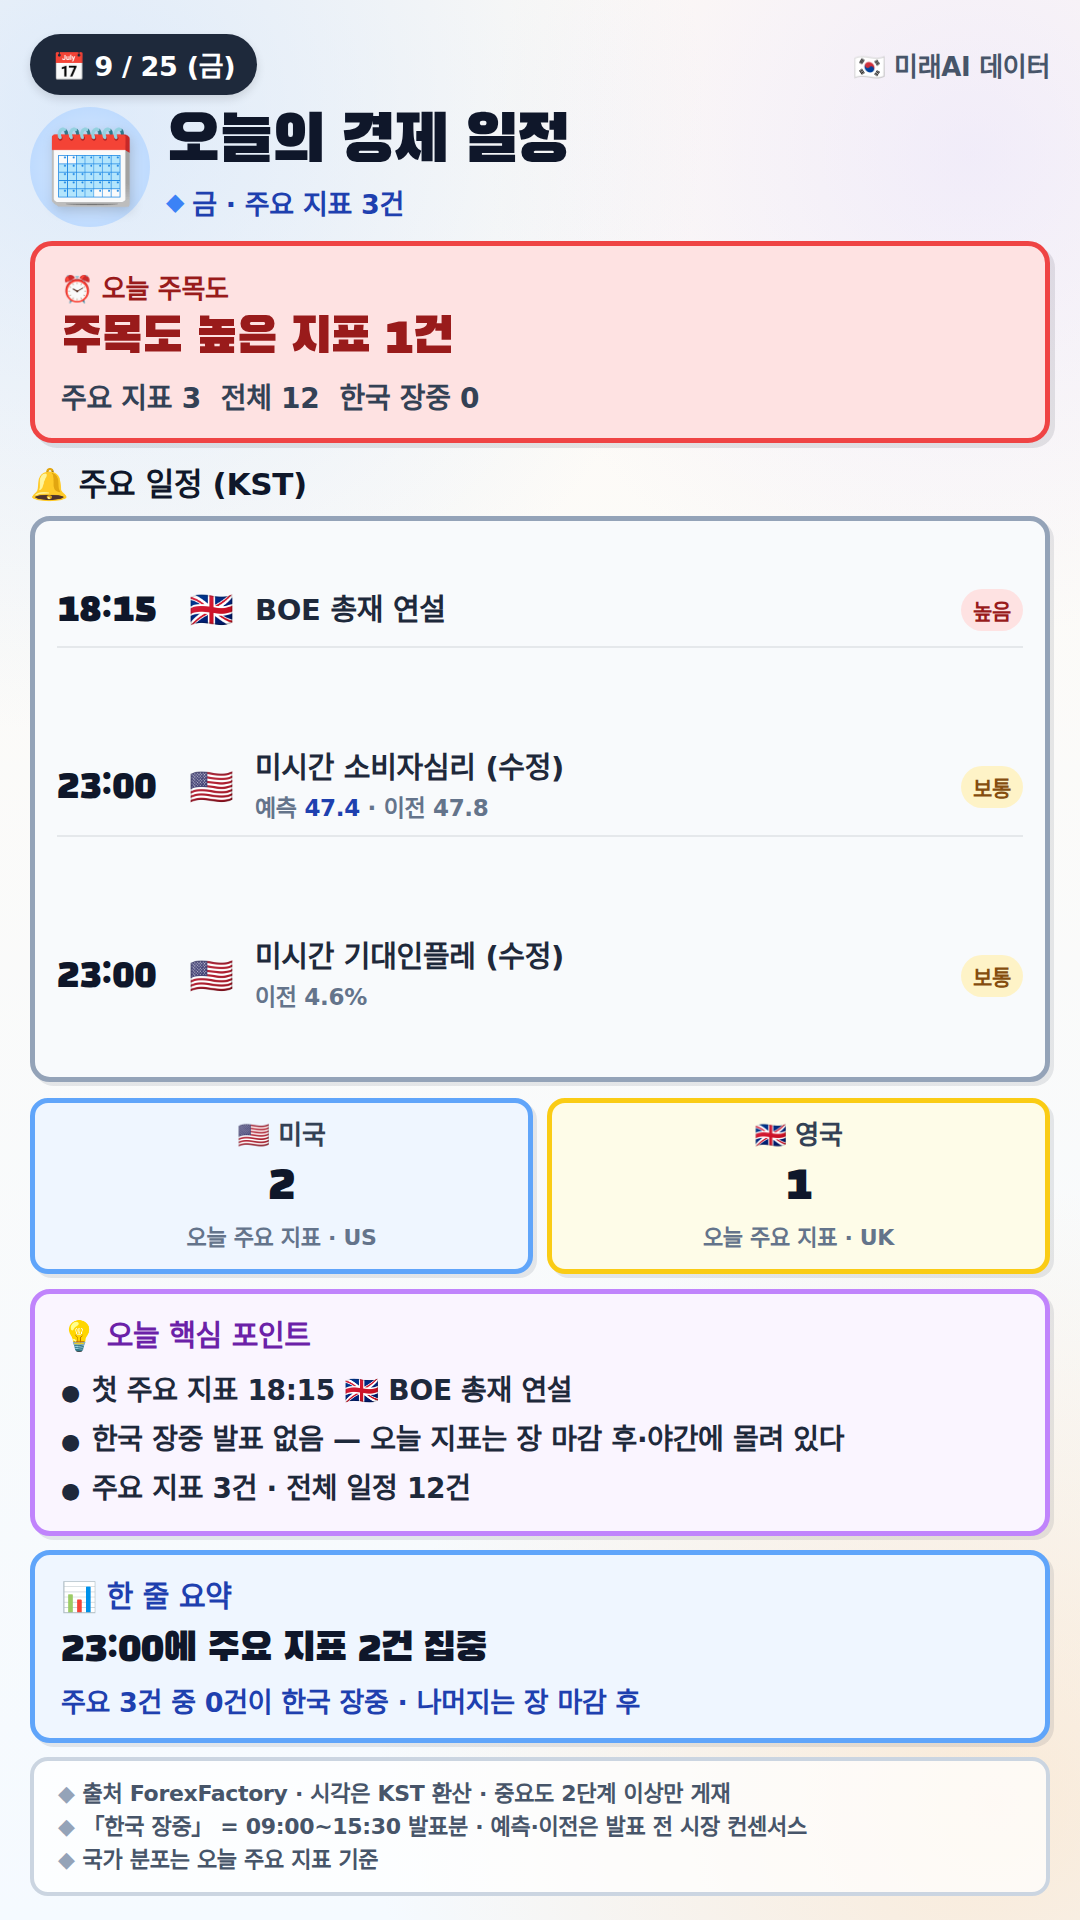
오늘의 경제 일정은 BOE 총재 연설과 미국 미시간 소비자심리(수정), 기대인플레(수정)가 23:00에 집중된 점이 핵심이다. 영국 연설은 위험 선호도에 즉각 영향을 미치며, 미국 지표는 소비 심리 하락과 인플레이션 기대 유지라는 모순 구조를 보여준다. 한국 장중 발표 없음. 글로벌 자금 흐름 재조정 가능성 높음. 외국인 순매수/순매도 전환점이 될 수 있음. 다음 주목 포인트: BOE 연설 내용과 지표 발표 후 시장 반응의 시차.
2026년 9월 25일
미국 시장, 보합 마감의 의미
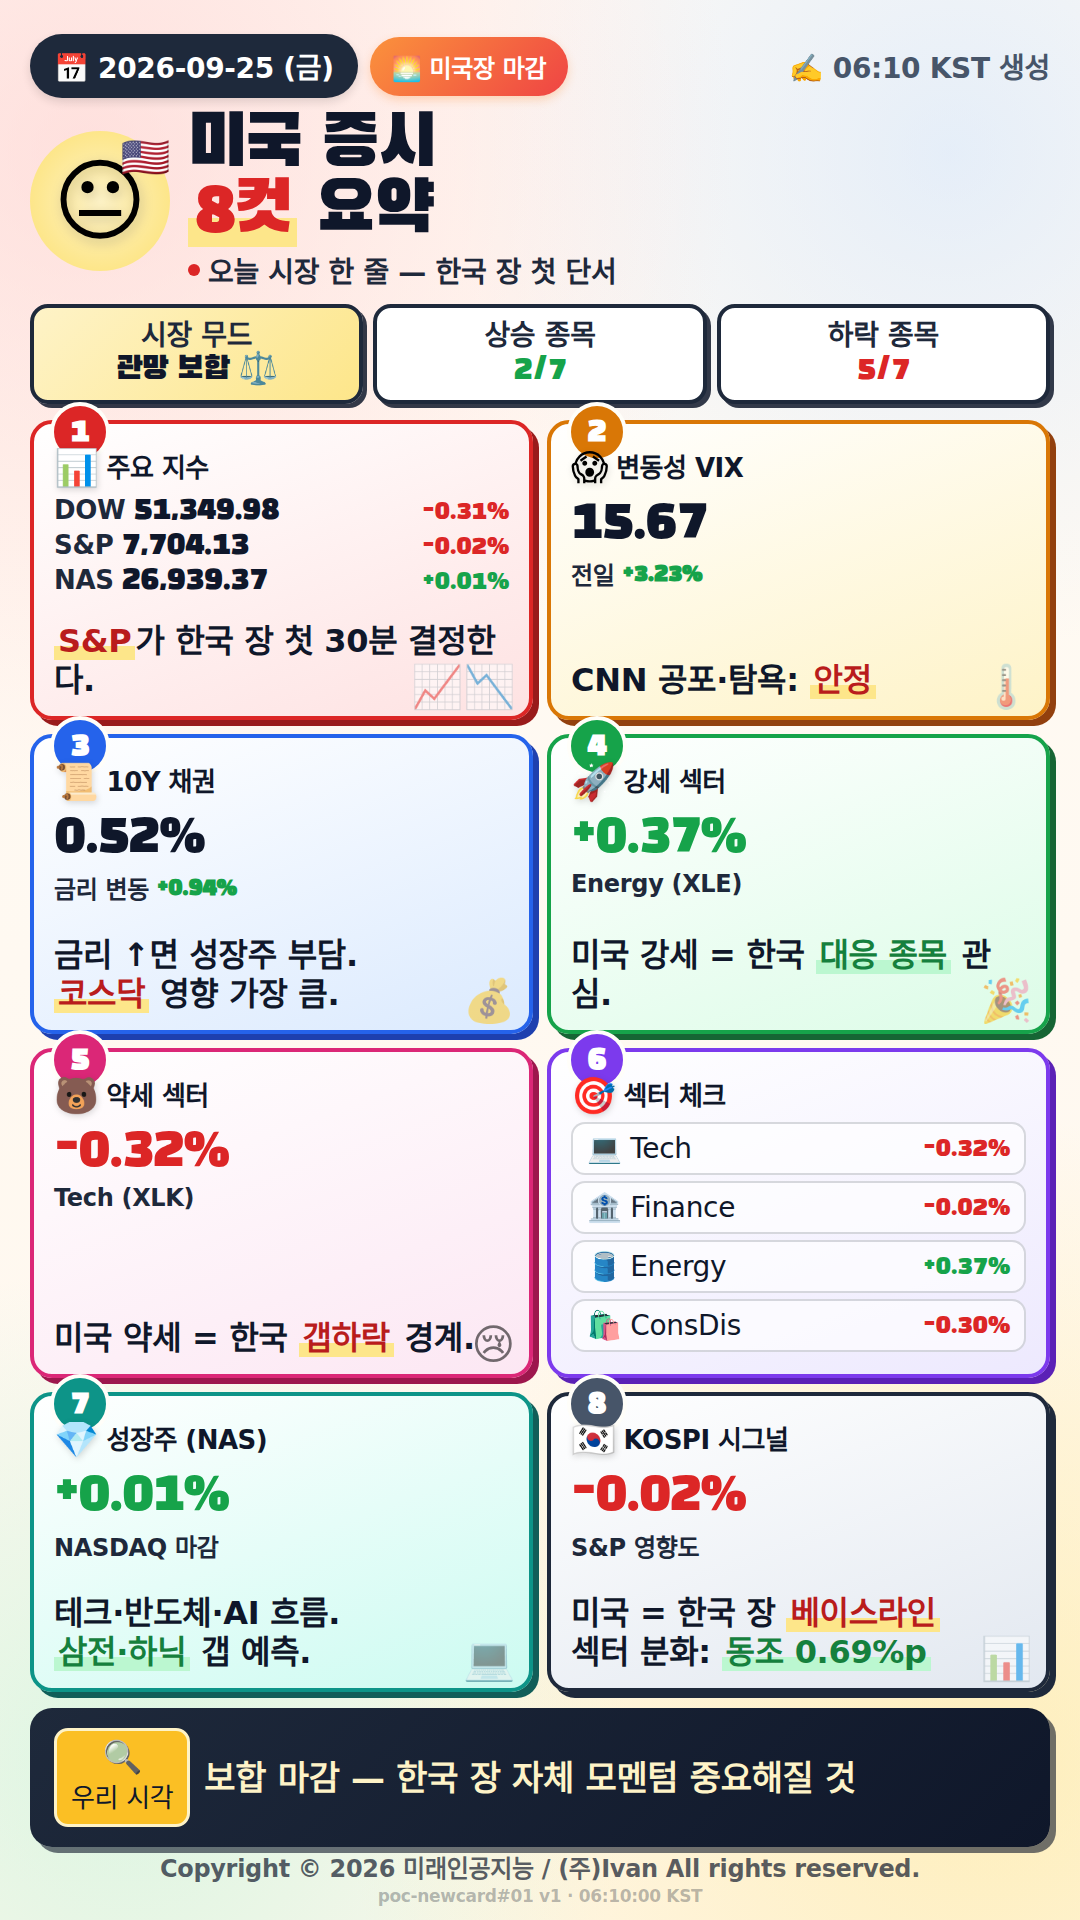
2026-09-25, 미국 시장은 보합 마감. 다우지수 51,349.98(-0.31%), S&P 500 7,704.13(-0.02%), 나스닥 26,939.37(+0.01%)로 마감. 에너지(0.37%)는 상승, 기술(-0.32%)은 하락. 국채수익률 0.52%(+0.94%), VIX 15.67(+3.23%). 시장은 '관망 보합' 분위기. 한국 시장은 미국의 영향보다 국내 수급 모멘텀이 중요해질 전망. 기관·외국인 순매수/순매도 흐름이 주요 변수.
2026년 9월 24일
원화 약세, 1,360원 지속
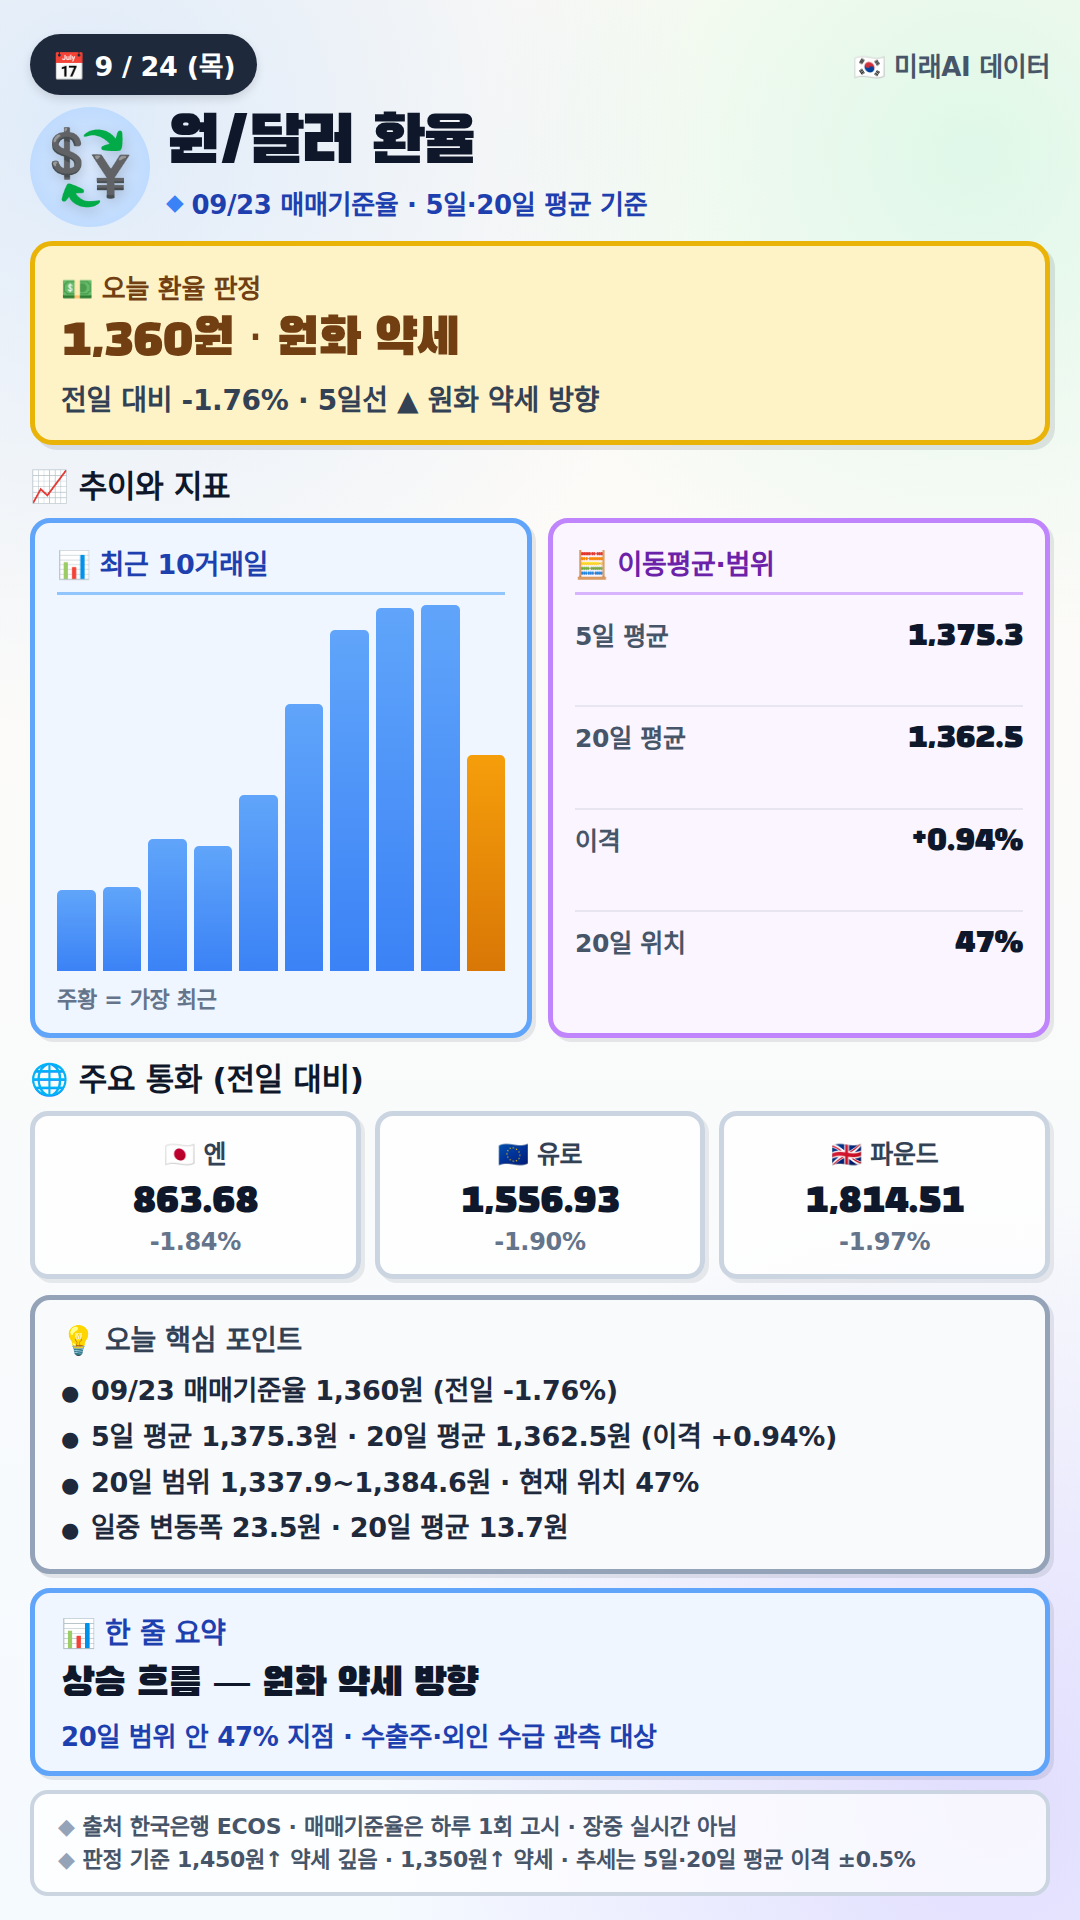
9월 24일(목) 원/달러 환율은 1,360원을 기록하며 전일 대비 -1.76% 하락. 5일 이동평균선(1,375.3원)을 밑돌며 약세 방향 지속. 20일 범위(1,337.9~1,384.6원) 내 47% 지점에서 거래 중. 일중 변동폭 23.5원으로 20일 평균(13.7원)을 상회하며 불안정성 확대. 일본 엔, 유로, 파운드도 약세. 글로벌 위험 회피 심리 강화로 원화도 예외 아님. 수출주 및 외국인 수급 관측 필요. 1,375.3원 회복 여부가 향후 흐름의 관건.
2026년 9월 24일
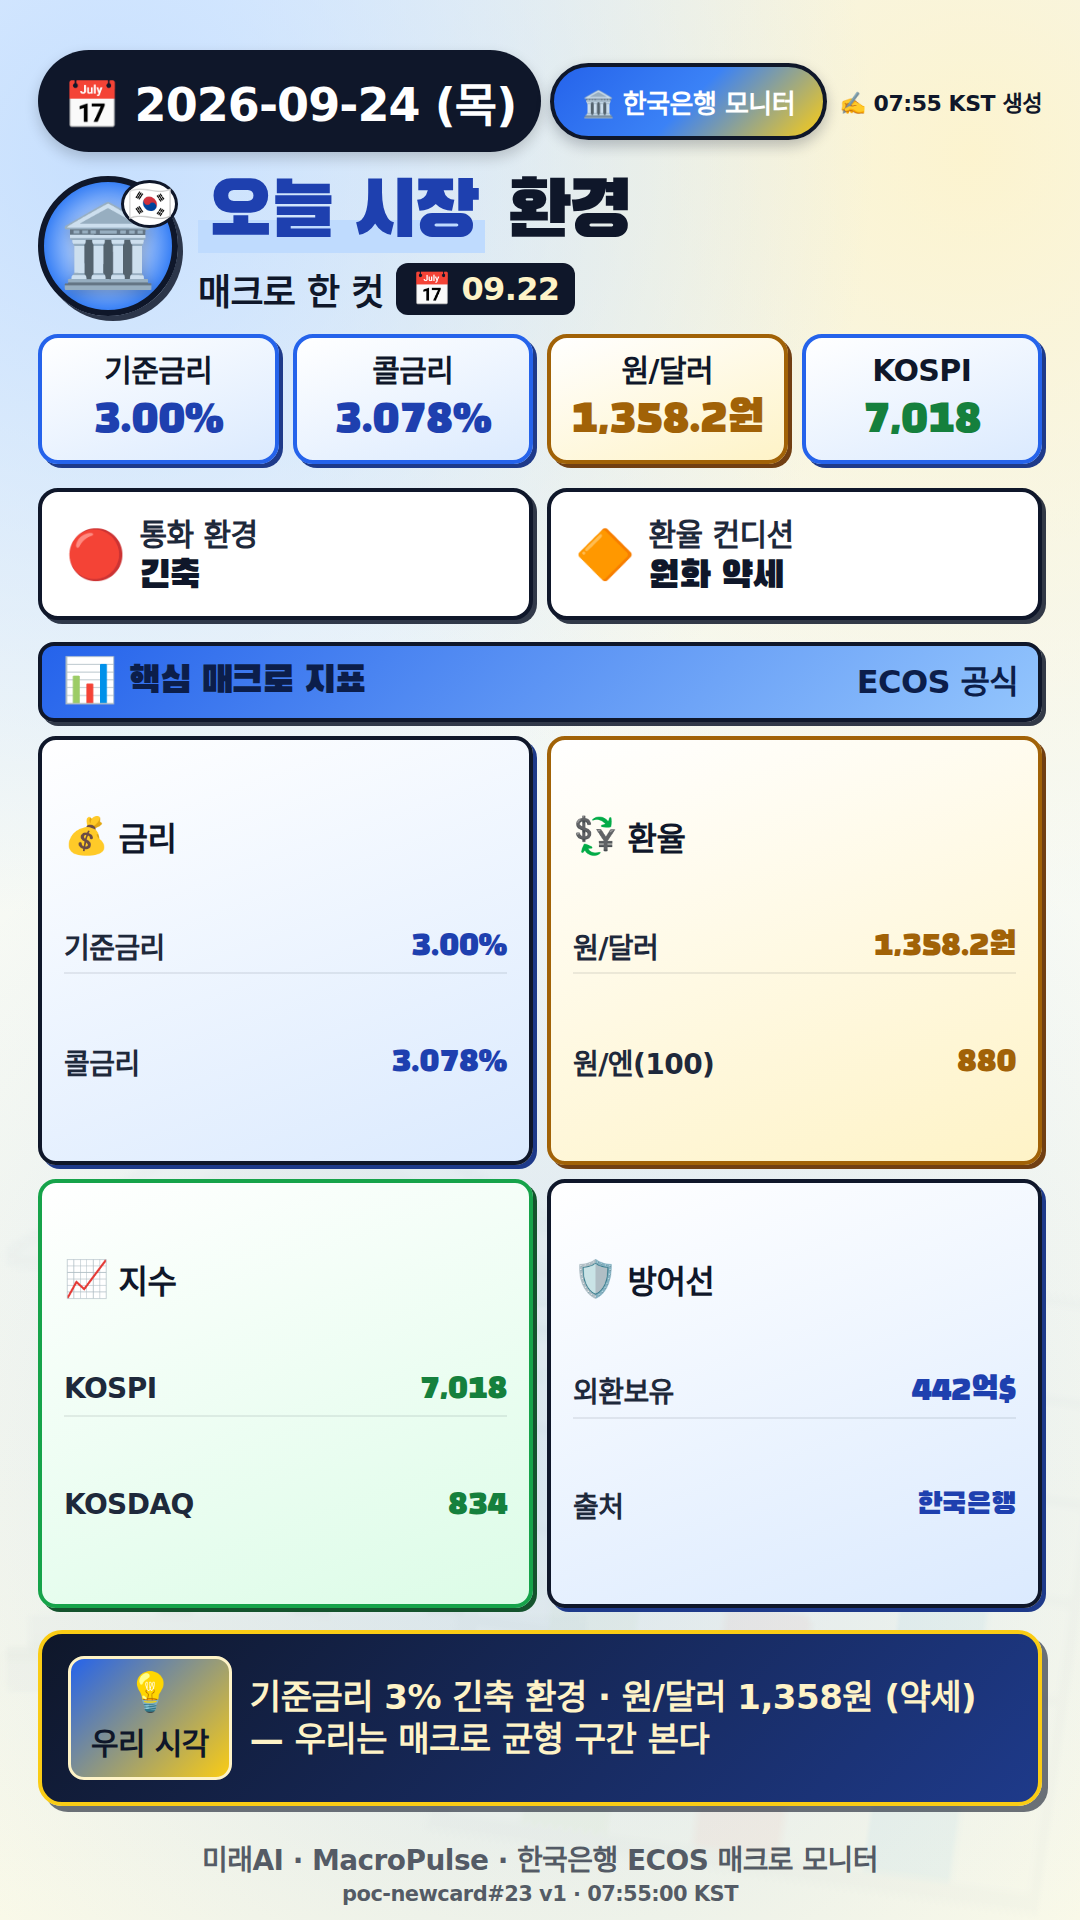
금리 3%·원화 약세, 매크로 균형 구간
기준금리 3.00% 유지, 은행간 금리 3.078%로 긴축 지속. 원/달러 1,358.2원 약세, KOSPI 7,018, KOSDAQ 834. 외환보유액 442억 달러는 방어력 확보. 원화 약세와 금리 고수준이 공존하는 매크로 균형 구간을 주목. 단기 수급보다 장기 구조적 전환 신호에 집중해야 한다.
2026년 9월 24일
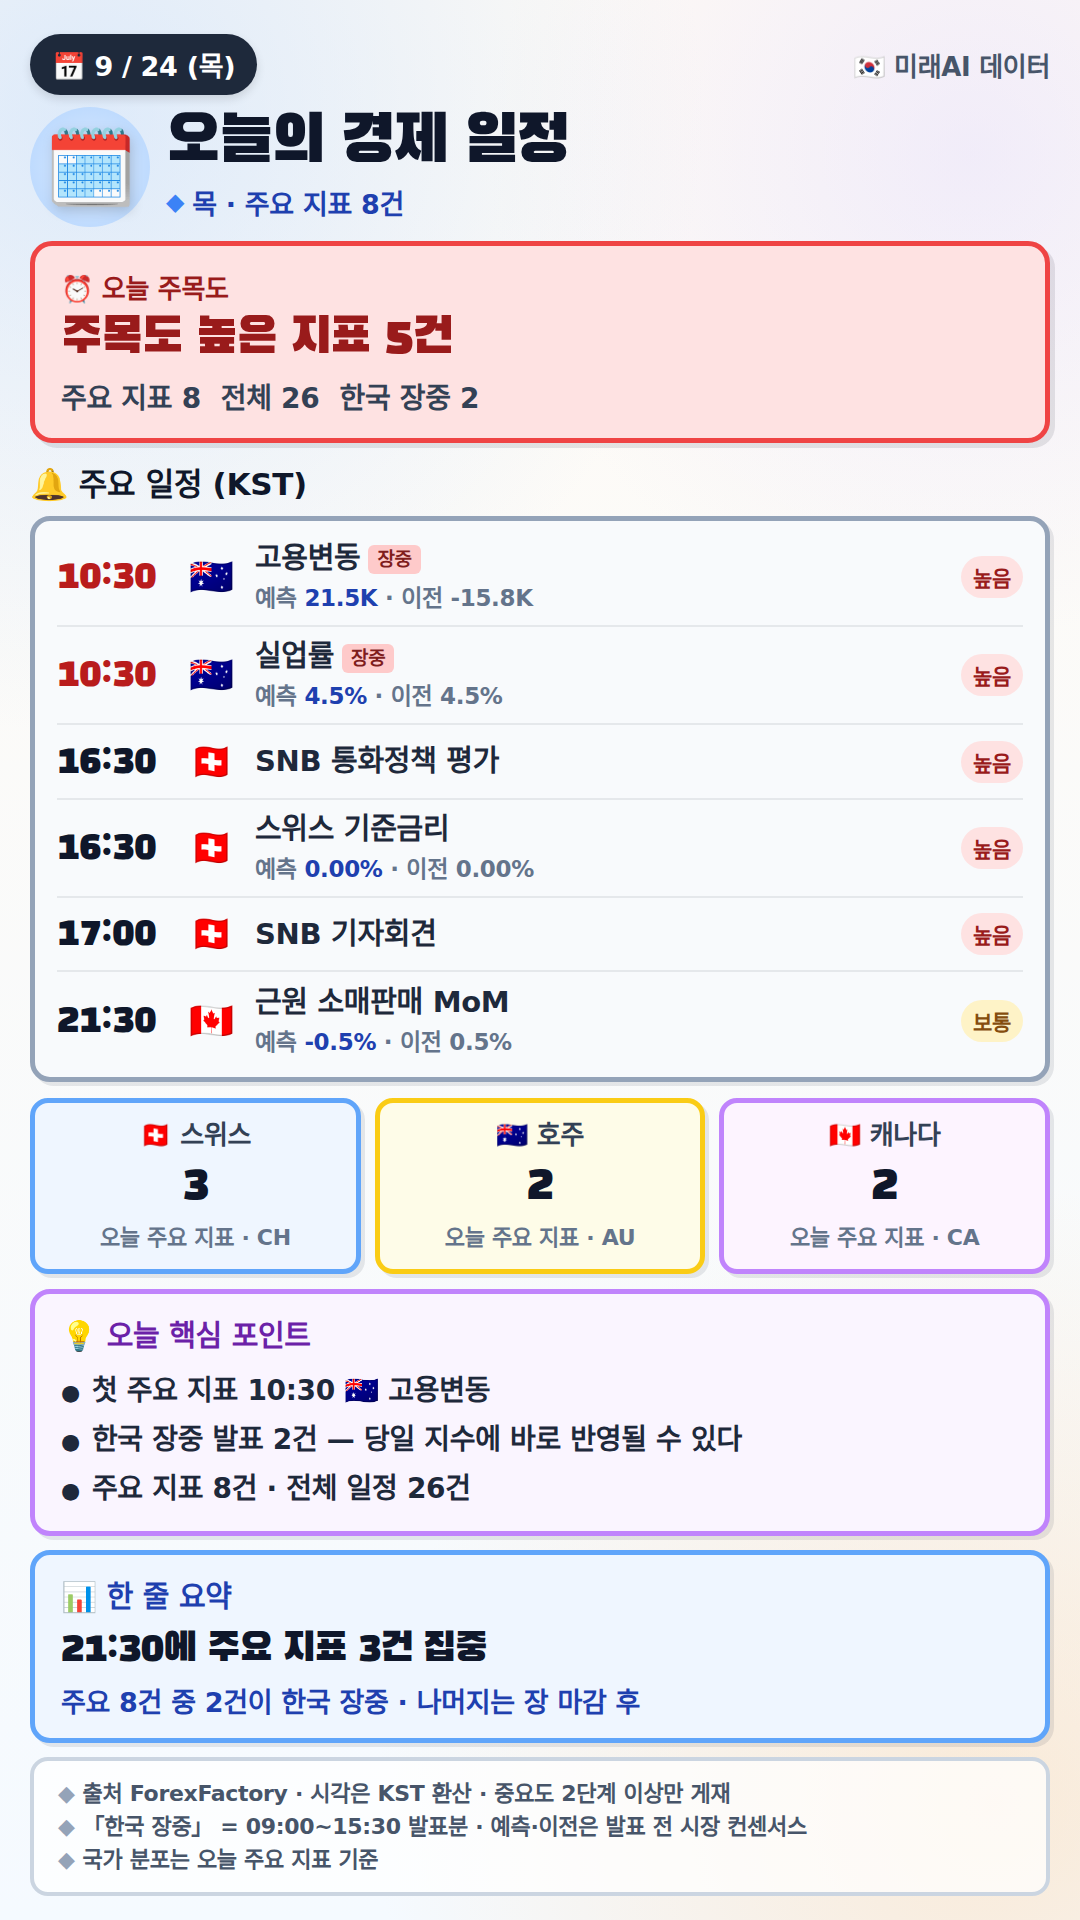
9/24, 글로벌 지표 집중일
9/24, 글로벌 지표 집중일. 호주 고용변동(21.5K 예측), 실업률(4.5%) 10:30 발표. 스위스 기준금리(0.00%) 및 SNB 기자회견(17:00) 동시 영향. 캐나다 근원 소매판매 MoM(-0.5%) 21:30. 한국 장중 2건 지표 집중. 글로벌 리스크 자산 수급 우위로 시장 방향성 예측. 지표의 힘, 오늘도 주목.
2026년 9월 24일
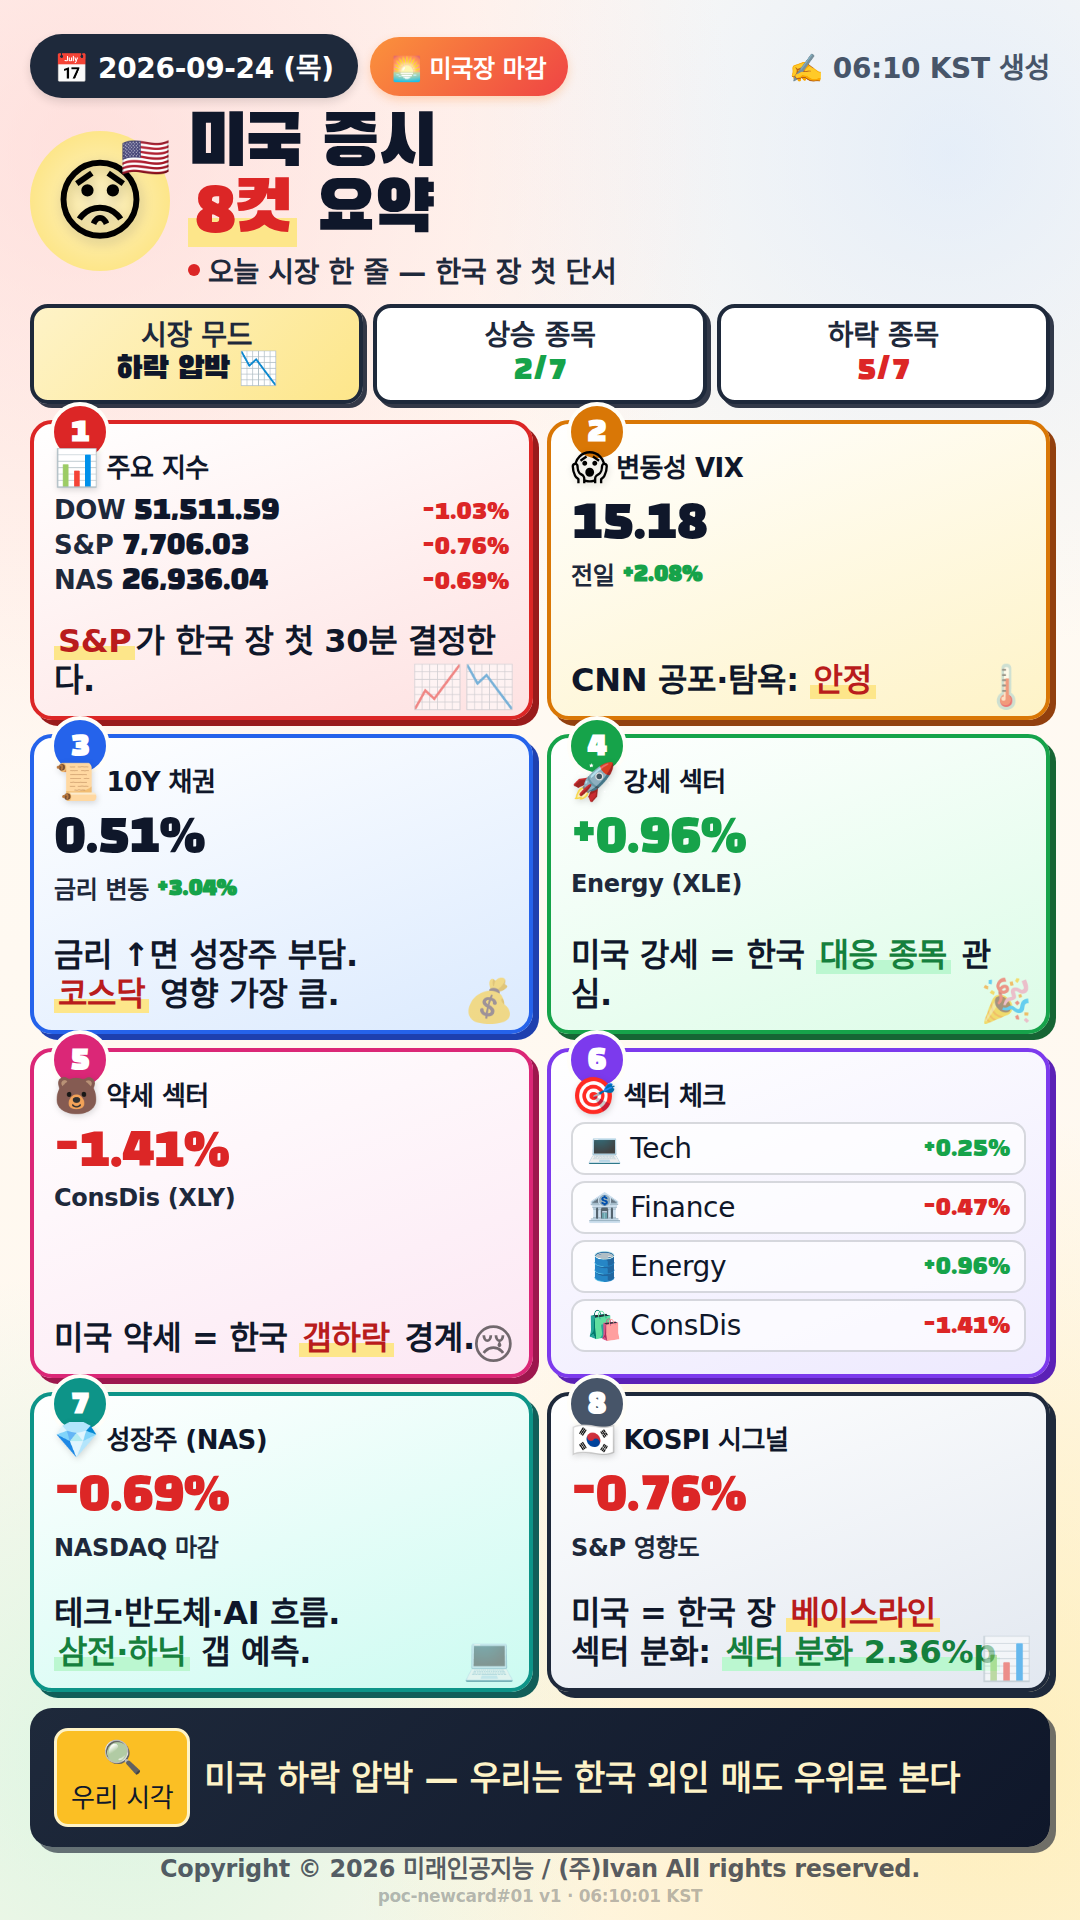
미국 시장, 하락 압박 지속
2026년 9월 24일, 미국 주식시장은 전반적으로 하락 압박을 받았다. 다우지수는 51,511.59로 -1.03% 하락, S&P 500은 7,706.03에 머물며 -0.76% 하락. 나스닥은 26,936.04로 -0.69% 하락. 10년물 국채수익률(TNX)은 0.51%로 +3.04% 상승하며 리스크 회피 심리 강화. 변동성 지수(VIX)는 15.18로 +2.08% 상승. 에너지(에너지, XLE)는 +0.96% 상승, 소비재(ConsDis, XLY)는 -1.41% 하락. 섹터 분화는 2.36%p로 확대. 우리는 미국 하락 압박을 한국 외인 매도 우위로 본다.
2026년 9월 23일
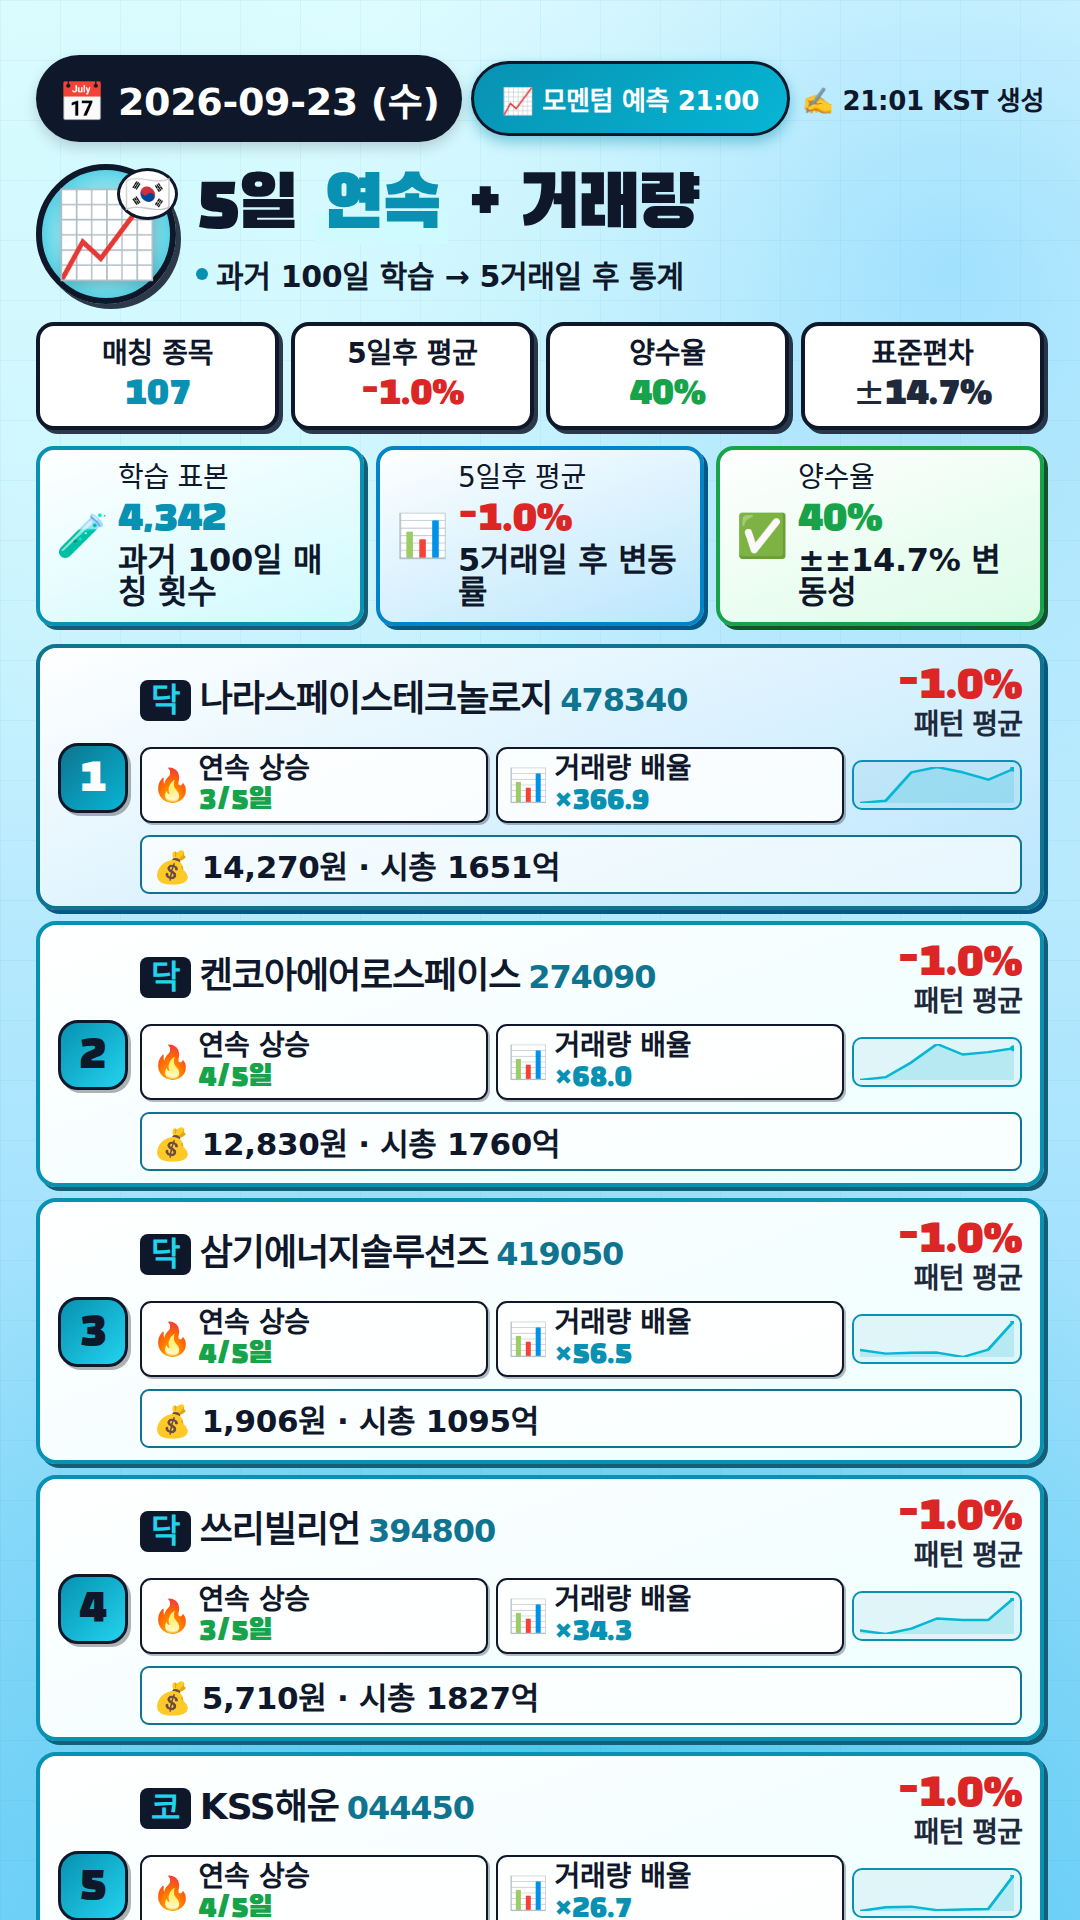
모멘텀 붕괴, 거래량은 폭발
2026-09-23, 모멘텀의 위기와 기회 전체 D5 평균 수익률 -1.0%, 양수율 40%로 모멘텀 약화. 변동성은 ±14.7%로 높은 수준. 5대 종목 모두 거래량 폭증(×26.7~×366.9)과 하락세 동시 발생. 특히 1,906원(삼기에너지솔루션즈)과 5,710원(쓰리빌리언)은 저가 구간에서 매도세 집중. 이는 단기 조정의 정점일 수 있으며, 분할 진입 전략이 유리할 수 있음. 거래량 폭증은 단기 매수세가 아니라 매도 세력의 청산일 가능성 높음. 장기 모멘텀 회복의 전조일 수 있음. #시장분석 #모멘텀 #거래량 #분할진입
2026년 9월 23일
공시 반응, 변동성 확대 예고
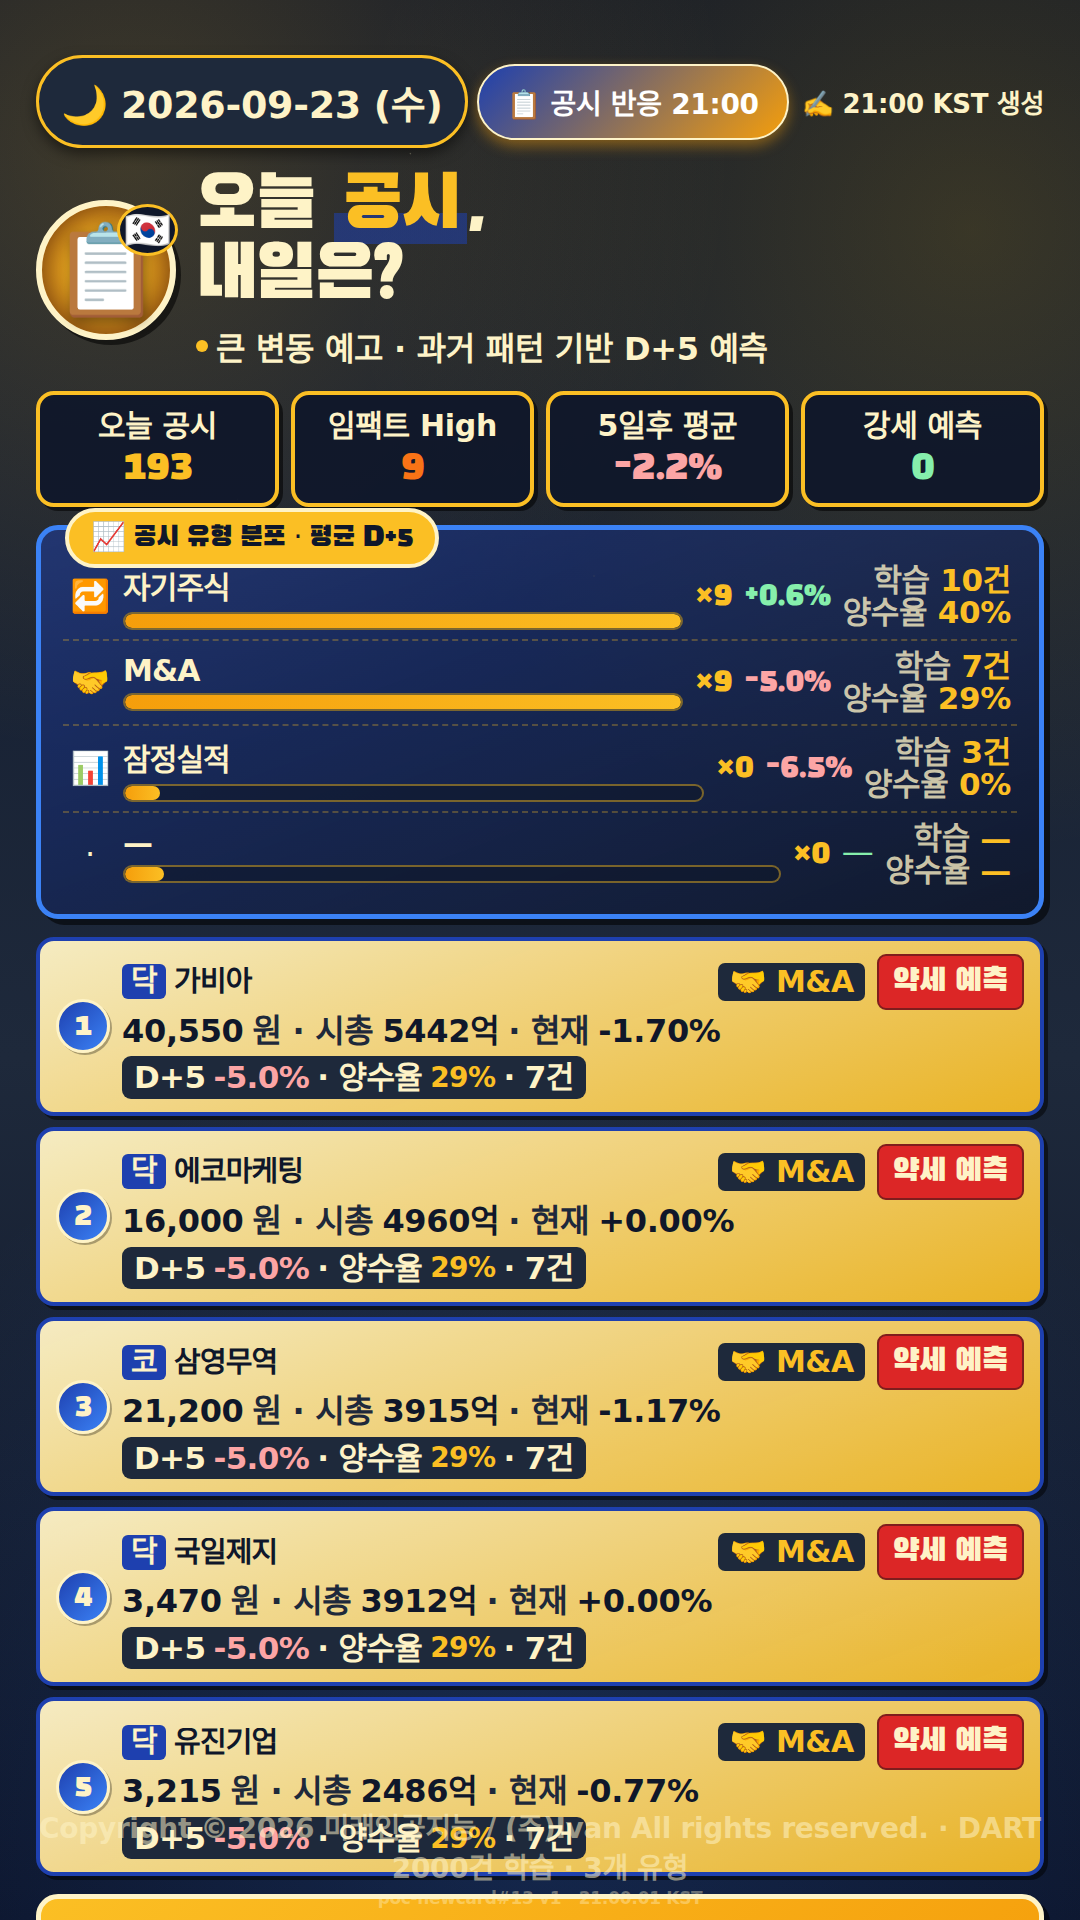
우리는 오늘의 공시 시장 흐름을 '큰 변동 예고'로 해석한다. 전날 대비 193건의 공시가 발생했고, 그중 영향력 높은 공시는 총 9건으로 집계됐다. 이는 최근 평균 5일 수익률 -2.2%와 함께, 시장의 불확실성 확대를 시사한다. 특히 자기주식 공시는 5일 수익률 +0.6%로 상승세를 유지하며 40%의 긍정적 반응률을 기록했고, 수급 우위가 명확히 드러났다. 반면 M&A 공시는 5일 평균 수익률 -5.0%로 하락세를 이어가며, 29%의 긍정적 반응률에 그쳤다. 이는 시장이 M&A 공시에 대해 기대를 저하시킨 것으로 해석할 수 있다. 가비아, 에코마케팅, 삼영무역, 국일제지, 유진기업 등 M&A 공시 종목들은 모두 5일 수익률 -5.0%를 기록했고, 현재 시세는 하락세를 유지 중이다. 과거 7건의 유사 사례에서 평균적으로 약세 예측이 유지된 점이 주목된다. 반면 자기주식 공시는 10건의 과거 사례 중 4건이 상승했고, 수급 우위가 매수세로 전환된 사례도 있다. 이는 공시 유형에 따라 시장 반응이 극명히 분리됨을 보여준다. 다음 주목 포인트는, 자기주식 공시의 수급 우위가 지속될 수 있는지, 그리고 M&A 공시의 약세 예측이 시장 심리에 얼마나 깊이 침투할지다.
2026년 9월 23일
국민연금, 5%+ 보유 5선 분석
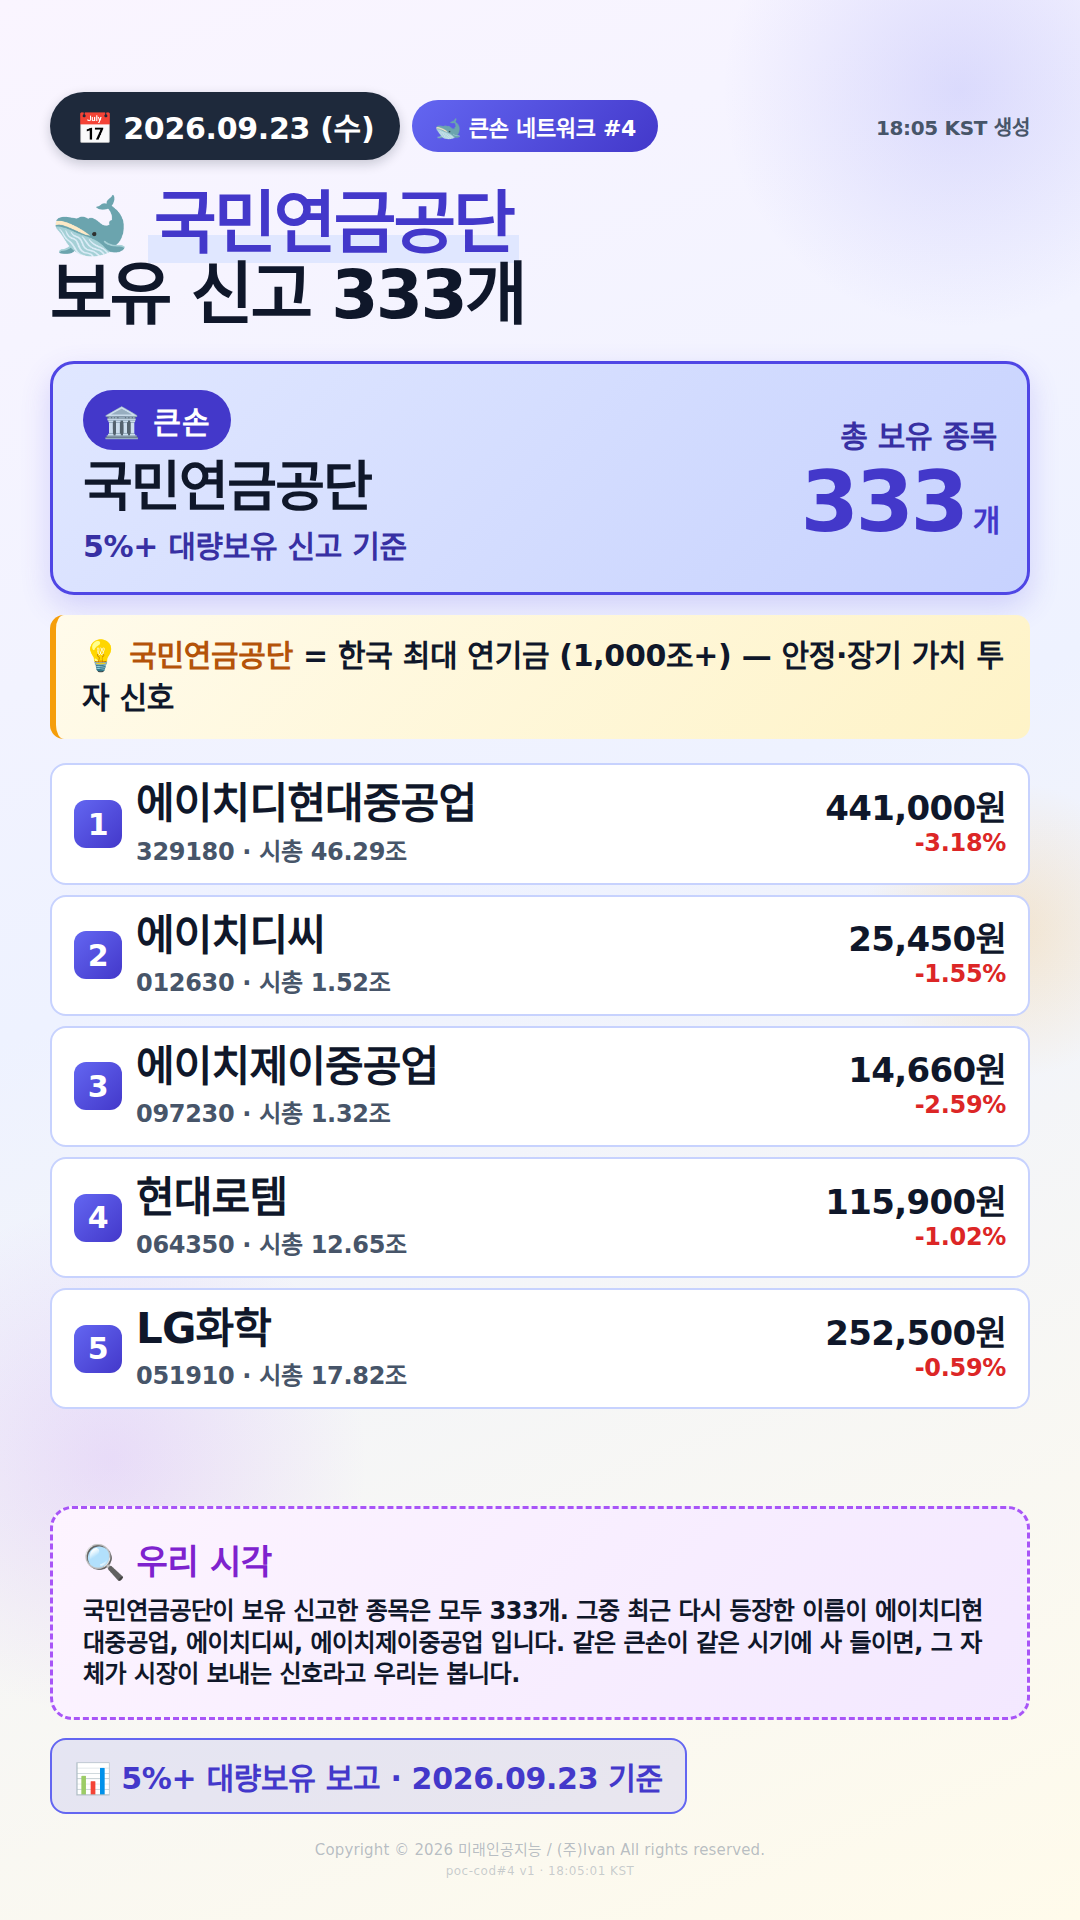
국민연금공단이 5% 이상 보유를 신고한 종목 333개 중, 최근 다시 등장한 5선을 분석. 에이치디현대중공업, 에이치디씨, 에이치제이중공업, 현대로템, LG화학은 모두 외국인 순매도와 기관 매도 우위지만, 국민연금의 동시 보유는 장기적 안정성 신호로 해석. 같은 큰손이 동시에 사 들이는 것은 시장의 수급 구조 재편을 예고한다. 특히 에이치디현대중공업과 에이치디씨의 조합은 산업 전환 기대감을 반영. 단기 하락을 넘어선 장기적 수급 우위 전환 가능성 높음.
2026년 9월 23일
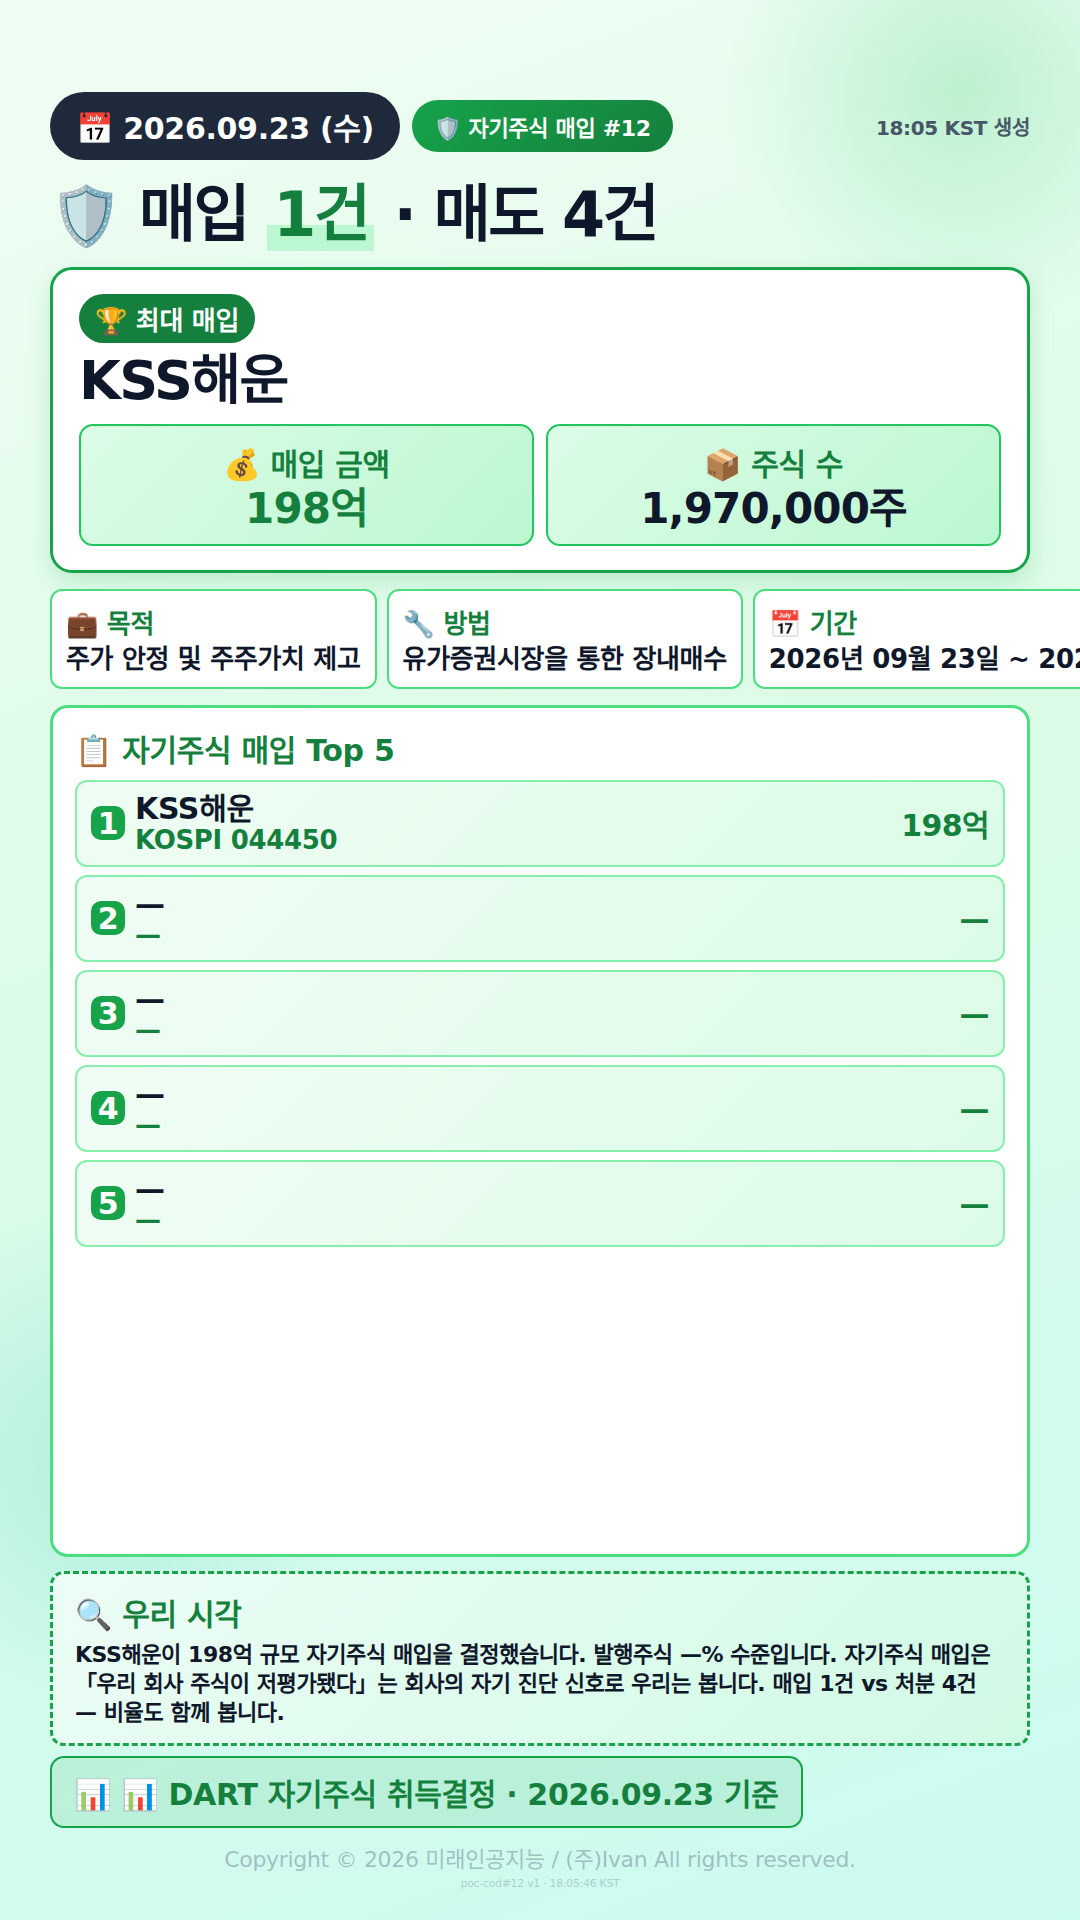
KSS해운, 198억 자기주식 매입
KSS해운, 198억 규모 자기주식 매입 결정. 최근 14일간 외국인·기관 매도 4건 대비, 매수는 1건에 그침. 회사가 주가 안정 및 주주가치 제고를 목적으로 장내매수를 시행한 것은, 자사 주식이 저평가됐다고 판단한 신호로 해석 가능. 자기주식 매입은 회사의 자산가치 재평가 행보로, 시장의 매도 압력에 대한 반론으로 읽을 수 있음. 이는 단순한 수급 조정을 넘어, 회사의 내부 평가가 시장과 다르다는 신호로 볼 수 있음. 1,970,000주 규모의 매입은 발행주식의 약 —% 수준. 2026년 12월 22일까지 지속 예정. 시장 반응 변화에 주목 필요.